Assurance des existants en dommages ouvrage : protéger le bâtiment conservé
Une extension, une surélévation ou une réhabilitation peut endommager les parties anciennes d’un bâtiment. Souscrire une assurance dommages ouvrage pour les travaux ne signifie pas que tout l’immeuble existant est couvert.
Les parties anciennes ne relèvent de l’assurance obligatoire que si elles sont totalement incorporées dans l’ouvrage neuf et en deviennent techniquement indivisibles. Pour les autres existants, une garantie facultative doit être étudiée avant le chantier.
Assurcore Courtage, courtier en assurance construction à Saint-Germain-en-Laye, vous accompagne pour identifier les parties conservées et examiner les garanties adaptées à votre opération.
Faire étudier l’assurance des existants avec Assurcore
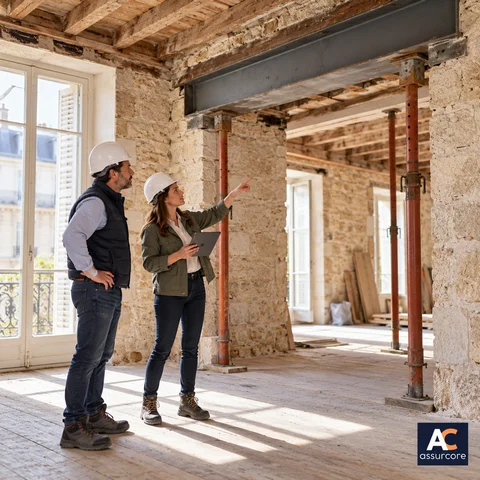
L’étude porte sur le bâtiment conservé, les travaux prévus et leurs interactions : fondations, murs porteurs, planchers, charpente et raccordements. Nous examinons les conditions proposées par les assureurs, les plafonds, les franchises et les justificatifs techniques demandés avant la souscription.
1 – ÉTUDE DU PROJET
Identifier les parties conservées, les interventions prévues et le calendrier du chantier.
2 – AUDIT TECHNIQUE
Examiner les études disponibles, l’état du bâtiment et les désordres déjà connus.
3 – CONSULTATION
Comparer les garanties des existants, leurs conditions, leurs plafonds et leurs exclusions.
4 – MISE EN PLACE
Vérifier le périmètre assuré et les pièces à remettre pour mettre en place les garanties retenues.
Que désigne le terme « existants » en assurance construction ?
Les existants sont les ouvrages présents avant l’ouverture du chantier et conservés, en tout ou partie, dans le projet. Il peut s’agir des fondations, des murs porteurs, des planchers ou de la charpente du bâtiment ancien.
Par exemple, les murs et les fondations d’une maison conservés lors d’une surélévation constituent des existants. Il en va de même d’une charpente maintenue lors de l’aménagement des combles ou des planchers conservés dans une réhabilitation.
Les parties anciennes doivent être distinguées des travaux neufs, du mobilier et des biens contenus dans l’immeuble. Les bâtiments voisins constituent des avoisinants : leur assurance relève d’une analyse distincte.
Travaux sur existants et dommages aux existants : deux notions différentes
Les travaux sur existants sont les interventions effectuées sur le bâtiment ancien, comme l’ouverture d’un mur porteur ou une reprise en sous-œuvre. Les dommages aux existants sont les désordres que l’opération peut provoquer sur les parties conservées.
Une assurance couvrant les travaux réalisés ne garantit donc pas nécessairement toutes leurs conséquences sur le bâtiment ancien. La couverture des existants doit être examinée séparément.
La dommages ouvrage couvre-t-elle les parties anciennes ?
Les deux conditions de l’assurance obligatoire
L’article L. 243-1-1, II, du Code des assurances exclut les ouvrages existants du champ de l’assurance obligatoire, sauf lorsqu’ils sont totalement incorporés dans l’ouvrage neuf et en deviennent techniquement indivisibles. Ces deux conditions sont cumulatives.
Dans son arrêt du 30 mai 2024, n° 22-20.711, la Cour de cassation rappelle que l’incorporation doit aller de l’ancien vers le neuf. Le fait que des travaux neufs s’incorporent dans un bâtiment ancien ne suffit pas. Un simple raccordement ou l’affirmation que les ouvrages forment un tout ne démontre pas ces conditions techniques.
Ce cadre précise le périmètre des assurances obligatoires issues de la loi Spinetta. La qualification des existants ne dispense pas de vérifier les autres conditions d’intervention de la dommages ouvrage, notamment la nature et la gravité du dommage.
Quand étudier une garantie facultative des existants ?
Lorsque les parties anciennes ne répondent pas à ces deux critères, leur couverture doit être recherchée dans une garantie facultative. Celle-ci peut être proposée en complément du contrat dommages ouvrage, sous réserve de l’acceptation de l’assureur.
Son intitulé ne suffit pas à connaître son étendue. Il faut lire la définition des existants assurés, les dommages visés, leur lien avec les travaux neufs, les exclusions et les limites d’indemnisation.
Il faut aussi distinguer la responsabilité du constructeur de son assurance : l’assurance de responsabilité décennale obligatoire d’une entreprise ne couvre pas automatiquement tous les dommages dont celle-ci peut être responsable sur les parties anciennes.
Quels projets nécessitent une étude des existants ?
Extension d’une maison ou d’un bâtiment
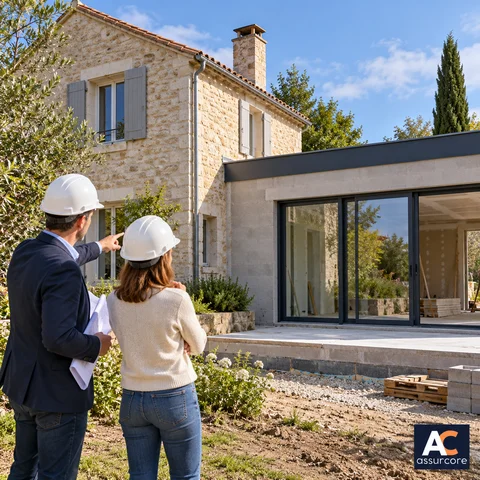
Les terrassements proches des fondations anciennes, les liaisons entre structures et les raccordements peuvent affecter le bâtiment conservé. L’étude doit préciser les interactions entre l’extension et la construction d’origine.
Surélévation et aménagement de combles
Une surélévation ajoute des charges sur les murs, planchers et fondations existants. Un aménagement de combles peut modifier les charges ou la charpente. Les études doivent vérifier la capacité des éléments conservés à supporter le projet.
Réhabilitation lourde et modification de structure
Une ouverture dans un mur porteur, une reprise en sous-œuvre ou une transformation des planchers peut modifier l’équilibre de la construction. Les phases provisoires du chantier et les ouvrages conservés doivent être décrits à l’assureur.
Cette analyse concerne les particuliers, les SCI et les foncières, comme les opérations d’un promoteur immobilier ou d’un marchand de biens. La couverture dépend du projet et des garanties souscrites ; elle ne découle pas du seul intitulé « rénovation » ou « surélévation ».
Que vérifier dans une garantie dommages aux existants ?
Avant de souscrire, vérifiez les points suivants dans les conditions générales et particulières :
- les parties anciennes expressément déclarées et assurées ;
- les critères de gravité des dommages garantis ;
- le lien exigé entre le dommage et les travaux neufs ;
- la date d’effet, la durée et les conditions d’intervention ;
- le plafond, les sous-limites et la franchise éventuelle ;
- la valeur des existants et la base d’indemnisation ;
- les exclusions et les préjudices nécessitant une garantie distincte.
Désordres antérieurs, vétusté et entretien
La garantie des existants n’a pas pour objet de remettre à neuf un bâtiment dégradé avant les travaux. Les fissures connues, les défauts d’entretien et l’état des structures doivent être déclarés. Leur traitement et celui de la vétusté dépendent des clauses applicables.
Les pertes de loyers, les frais de relogement ou les autres préjudices immatériels ne doivent pas être considérés comme inclus sans vérification d’une garantie correspondante.
Le montant des travaux ne représente pas nécessairement la valeur des parties anciennes exposées. Le plafond prévu pour les existants doit être examiné séparément.
Quel est le coût d’une assurance des existants ?
Le tarif dépend de la nature des travaux, de l’état du bâtiment, de la valeur des existants à garantir, des techniques employées, des études disponibles et de l’étendue de la couverture demandée.
Une extension, une surélévation et une réhabilitation avec reprise de structure ne présentent pas les mêmes caractéristiques. Le coût doit être étudié avec les plafonds, franchises, exclusions et éventuelles conditions techniques : la prime seule ne permet pas de comparer deux offres.
Comment déterminer la valeur des existants ?
La valeur à déclarer doit correspondre à la définition retenue par l’assureur, par exemple une valeur de reconstruction des parties assurées. Elle ne se confond pas nécessairement avec le prix de vente du bien ni avec le budget du chantier. Selon l’opération, une estimation technique peut être demandée.
Comment protéger les existants pendant les travaux ?
Les dommages accidentels pendant le chantier et les désordres constatés après sa réception doivent être examinés dans des garanties distinctes. Une assurance tous risques chantier (TRC) peut prévoir une extension aux existants, mais celle-ci doit être expressément vérifiée : biens assurés, événements couverts, plafond, franchise et durée.
La garantie facultative des existants associée à la dommages ouvrage obéit à ses propres conditions d’intervention. Il faut vérifier son articulation avec la TRC et la réception des travaux, sans présumer que tous les dommages sont couverts pendant toute l’opération.
La période principale de la DO commence après l’expiration de la garantie de parfait achèvement. Ses interventions anticipées prévues par la loi ne constituent pas une couverture générale des accidents de chantier.
Et si les travaux endommagent un immeuble voisin ?
Les avoisinants ne sont pas les existants du maître d’ouvrage. La responsabilité civile du maître d’ouvrage doit être étudiée pour les dommages causés aux tiers lorsque sa responsabilité est engagée, selon les garanties du contrat.
Quels documents préparer pour assurer les existants ?
Selon le projet, l’assureur peut demander :
- la description du bâtiment et des parties conservées ;
- les plans avant et après travaux ;
- les devis, le descriptif des interventions et le calendrier ;
- des photographies et les informations sur les désordres connus ;
- les études de structure, études géotechniques et diagnostics disponibles ;
- les rapports du contrôleur technique lorsqu’il intervient ;
- l’estimation de la valeur des existants à assurer.
Un état des lieux avant travaux aide à documenter l’état initial. Il ne remplace ni les études nécessaires ni la déclaration des désordres connus. Préparez le dossier avant l’ouverture du chantier pour permettre l’examen des garanties et des éventuelles conditions de souscription.
FAQ – Assurance des existants en dommages ouvrage
La dommages ouvrage couvre-t-elle toute la maison après une extension ?
Non. La couverture obligatoire des parties anciennes suppose leur incorporation totale dans l’ouvrage neuf et leur indivisibilité technique avec lui, ainsi que les autres conditions de garantie. Pour les autres parties conservées, une garantie facultative doit être étudiée.
Quelle différence entre existants incorporés et non incorporés ?
Une liaison physique entre l’ancien et le neuf ne suffit pas. Pour relever de l’assurance obligatoire, l’existant doit être totalement incorporé dans l’ouvrage neuf et en devenir techniquement indivisible. Si ces conditions ne sont pas réunies, sa couverture dépend d’une garantie facultative.
Faut-il assurer les existants lors d’une surélévation ?
Le besoin doit être étudié avant les travaux, car la structure ancienne peut reprendre des charges supplémentaires. La garantie facultative n’est pas une obligation générale : son intérêt et son périmètre s’apprécient à partir du projet, des études et de la couverture obligatoire applicable.
Les fissures apparues dans les murs anciens peuvent-elles être garanties ?
Oui, si elles répondent aux conditions de la garantie applicable. L’origine des fissures, leur lien avec les travaux, leur gravité et les exclusions doivent être examinés. Toute fissure apparue après le chantier n’est donc pas automatiquement indemnisable.
La garantie des existants couvre-t-elle les dommages pendant le chantier ?
Il faut vérifier le contrat. Une extension aux existants de la TRC peut couvrir certains dommages matériels pendant les travaux. La garantie des existants associée à la DO possède ses propres conditions et dates d’intervention ; elle ne remplace pas à elle seule la protection du chantier.
Faut-il déclarer les fissures présentes avant les travaux ?
Oui. Les désordres connus doivent être signalés dans le dossier de souscription et documentés, notamment par des photographies ou un état des lieux. Un dommage antérieur ne devient pas garanti du seul fait de travaux ultérieurs.
Comment déterminer la valeur des existants à assurer ?
Demandez à l’assureur la définition de la valeur attendue et les parties à inclure. L’estimation peut reposer sur les caractéristiques du bâtiment, les plans et une évaluation technique. Vérifiez séparément le plafond et la base d’indemnisation retenus au contrat.
Comment est calculé le prix d’une garantie des existants ?
L’assureur étudie notamment les travaux, l’état du bâtiment, la valeur des parties conservées, les techniques et les études disponibles. Le prix dépend aussi des plafonds, franchises et conditions demandés. Une offre doit être comparée sur l’ensemble de ces éléments.
Ces sujets pourraient également vous intéresser :