Assurance risque industriel : assurer votre site de production
L’assurance des risques industriels permet de couvrir les bâtiments, les installations, les machines et les stocks d’un site de production contre les événements prévus au contrat. Une garantie pertes d’exploitation peut compléter cette protection pour les conséquences financières d’un sinistre garanti.
Un incendie dans un atelier peut détruire des matières premières et immobiliser une ligne de fabrication. Le coût ne se limite alors pas aux réparations : il faut aussi organiser la poursuite des commandes et financer la reprise de la production.
Au sein des assurances dommages aux biens, la couverture d’un site industriel demande une analyse des procédés, des équipements et des délais de remise en route. Assurcore Courtage étudie ces éléments pour présenter votre dossier aux assureurs susceptibles de répondre à votre besoin.
Quels éléments de votre activité industrielle déterminent le risque à assurer ?
Les procédés de fabrication et les matières utilisées
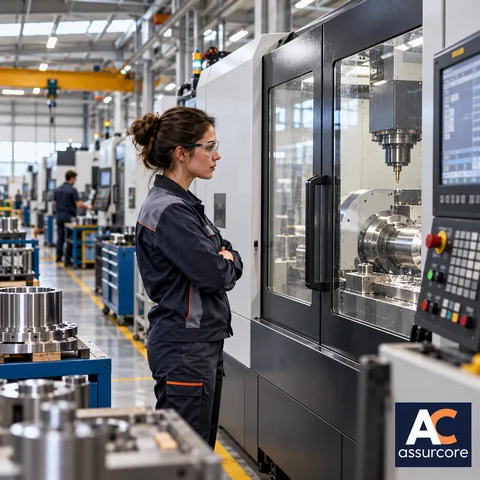
Soudure, découpe, transformation de matières combustibles, utilisation de solvants ou présence de poussières : les opérations réalisées et les quantités de produits utilisés doivent être décrites. Deux usines de surface comparable peuvent présenter des expositions très différentes à l’incendie et à l’explosion.
L’organisation des bâtiments et du stockage
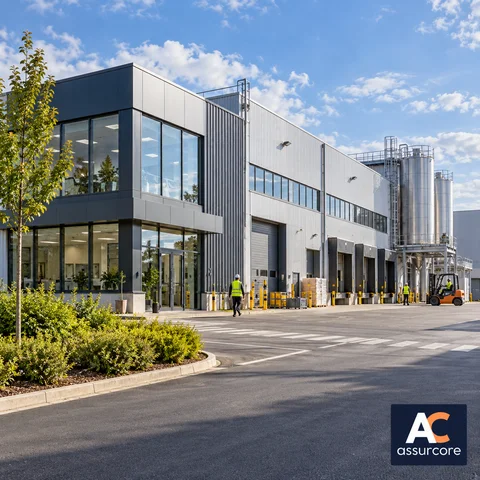
Le compartimentage, les communications entre bâtiments et la séparation des stocks et des ateliers influencent la propagation possible d’un sinistre. L’étude tient aussi compte des matériaux de construction, des locaux voisins et des conditions de stockage à l’extérieur.
Les équipements dont dépend la production
Une machine unique, une installation sur mesure ou un réseau technique indispensable peuvent conditionner toute la reprise. Les délais de remplacement des équipements et les solutions de production alternatives doivent être évalués avec l’exploitant.
Quels secteurs industriels peuvent faire l’objet d’une étude ?
Les procédés et la prévention sont examinés pour chaque site. Ces exemples ne valent pas acceptation automatique du risque.
| Métallurgie et chaudronnerie | Plasturgie | Industrie du bois | Agroalimentaire |
| Usinage | Fabrication de pièces plastiques | Menuiserie industrielle | Transformation alimentaire |
| Soudure et assemblage | Moulage et extrusion | Découpe et ponçage | Conditionnement |
| Imprimerie | Textile | Fabrication d’équipements | Autres transformations |
| Encres et supports | Fibres et matières utilisées | Assemblage mécanique | Procédés à décrire |
| Stockage de matières premières | Produits en cours de fabrication | Produits finis | Biens confiés à déclarer |
Quels biens déclarer pour assurer un site industriel ?
Le périmètre des biens assurés doit correspondre à l’organisation réelle du site :
- Bâtiments et aménagements : ateliers, locaux de stockage, bureaux et dépendances désignés au contrat.
- Installations techniques : ventilation industrielle, réseaux de fluides, chauffage et équipements fixes selon leur définition contractuelle.
- Outil de production : machines, lignes de fabrication, moules et outillages déclarés.
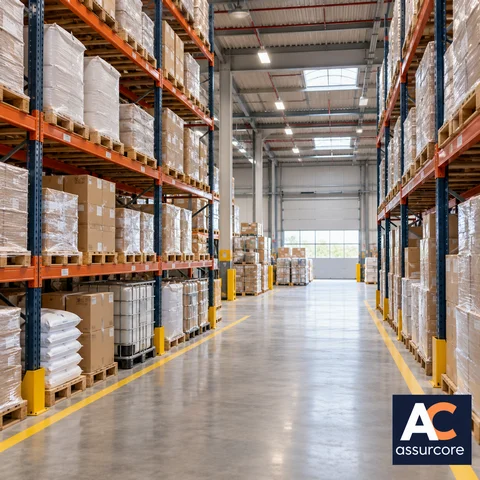
- Stocks : matières premières, produits en cours de fabrication et produits finis, en intégrant leurs variations.
- Biens de tiers : matériels ou marchandises confiés, lorsqu’ils entrent dans le champ de la couverture souscrite.
Lorsque l’exploitant est locataire, il faut distinguer ses biens de ceux du propriétaire et examiner les clauses d’assurance du bail.
Comment évaluer les machines et les stocks à assurer ?
La valeur comptable d’une machine ne correspond pas nécessairement au coût de son remplacement. L’inventaire doit être établi selon les bases d’évaluation prévues au contrat.
- Distinguer le coût des bâtiments, des installations et des équipements.
- Préciser les frais de transport, de montage et de remise en service à inclure, selon la définition des valeurs assurées.
- Identifier les pics de stocks et les concentrations de valeur.
- Signaler les biens en crédit-bail, loués ou confiés.
La couverture d’un incendie touchant une machine ne remplace pas l’étude d’une assurance bris de machines pour les dommages accidentels internes aux équipements.
Incendie, explosion et autres dommages : quelles garanties examiner ?
Les garanties doivent être étudiées selon les procédés déclarés et les expositions du site. Leur présence dans l’offre, leurs plafonds et leurs exclusions restent à vérifier.
| Incendie et explosion | Examiner les activités à chaud, les produits inflammables et les conditions de protection des ateliers. |
| Dommages électriques | Vérifier les installations et équipements concernés, les limites et les franchises. |
| Dégâts des eaux | Étudier notamment l’exposition des stocks et des équipements sensibles aux fuites et infiltrations. |
| Événements naturels | Identifier les garanties applicables et tenir compte de l’implantation du site, notamment face aux inondations. |
| Vol et vandalisme | Contrôler les protections requises et le traitement des biens stockés à l’extérieur. |
| Frais consécutifs | Examiner les frais de démolition, de déblaiement ou d’expertise pouvant être pris en charge. |
Une liste de garanties ne suffit pas pour comparer deux offres. Une sous-limite sur les stocks, une franchise particulière ou une exclusion liée à un procédé peuvent modifier sensiblement la protection.
Comment dimensionner les pertes d’exploitation d’une usine ?
Lorsqu’elle est souscrite, la garantie pertes d’exploitation peut indemniser la perte de marge brute et certains frais supplémentaires après un dommage matériel garanti. Les modalités de calcul, les événements déclencheurs et les limites sont fixés par le contrat.
Évaluer un arrêt partiel ou total
L’étude tient compte de la capacité de production restante, d’un transfert vers un autre site et d’un éventuel recours à la sous-traitance. Les frais engagés pour maintenir l’activité doivent être examinés au regard des conditions de garantie.
Choisir une période d’indemnisation cohérente
Le délai de reprise comprend la reconstruction, l’approvisionnement et l’installation des machines, les essais puis la remontée en cadence. La période retenue doit être justifiée par ces délais, et non par la seule durée des travaux sur le bâtiment.
Examiner les dépendances aux fournisseurs
Un sinistre chez un fournisseur ou un sous-traitant peut interrompre la fabrication sans endommager votre site. Une extension spécifique peut être étudiée lorsqu’elle est proposée, avec ses propres événements garantis, conditions et plafonds.
Quelles mesures de prévention préparer pour l’étude du site ?
Installations électriques et suivi des observations
Les rapports de vérification disponibles, les anomalies relevées et les justificatifs de correction permettent de documenter l’état des installations. Lorsque des travaux restent à réaliser, leur nature et leur calendrier doivent être présentés à l’assureur.
Protection incendie et travaux par points chauds
L’étude peut porter sur les moyens de détection et d’extinction, leur entretien et l’organisation des interventions. Le permis de feu et la surveillance après travaux font partie des mesures à examiner selon les opérations et les exigences contractuelles.
Stockage, déchets et maintenance
La séparation des produits inflammables, l’évacuation des déchets, les distances de stockage et la maintenance des installations contribuent à la maîtrise du risque. Les engagements retenus dans le contrat doivent être compris et applicables au quotidien.
Quels points peuvent modifier l’indemnisation d’un sinistre industriel ?
Les valeurs déclarées et la vétusté
Des capitaux insuffisants peuvent limiter l’indemnisation. Une règle proportionnelle de capitaux peut notamment s’appliquer lorsqu’elle est prévue et applicable. Les conditions de remplacement à neuf, la vétusté et les éventuels délais de remplacement doivent être vérifiés.
Les franchises, exclusions et engagements de prévention
Les plafonds par garantie, les sous-limites et les franchises déterminent la part du dommage susceptible de rester à la charge de l’entreprise. Les conséquences du non-respect d’une mesure de prévention dépendent de la clause concernée et du cadre applicable ; elles ne peuvent pas être présumées identiques dans tous les contrats.
Les évolutions du site
Une nouvelle activité, une ligne de production supplémentaire ou un stockage différent peuvent modifier le risque. Prévenez votre interlocuteur en amont pour examiner l’adaptation des garanties et des valeurs assurées.
Faire étudier votre assurance risques industriels par Assurcore
Assurcore étudie l’activité du site, les biens à protéger, les contrats existants et les conséquences possibles d’un arrêt de production. Le dossier doit permettre aux assureurs consultés de comprendre les procédés, les expositions et les moyens de prévention.
Les documents utiles à l’étude
Préparez les adresses, surfaces et plans, les matériaux de construction, la description des fabrications, les valeurs des équipements et des stocks, l’historique des sinistres ainsi que les rapports de vérification disponibles.
Pour les pertes d’exploitation, les données financières et les hypothèses de reprise complètent l’analyse. Une visite de risque peut être demandée selon les caractéristiques du site. Les possibilités de couverture et les conditions proposées dépendent du dossier et des critères des assureurs.
Installation d’une nouvelle ligne : examiner la phase de montage et d’essais
La couverture d’un équipement pendant son installation et ses essais doit être vérifiée avant le début des opérations. Une assurance tous risques montage essais peut être étudiée pour cette phase, en coordonnant sa fin avec la prise d’effet des garanties d’exploitation.
Des locaux administratifs assurés séparément
Si votre demande concerne principalement des locaux tertiaires distincts du site de production, consultez les pages assurance local professionnel et assurance bureau.
FAQ sur l’assurance des sites industriels
Comment assurer une usine qui exerce plusieurs activités ?
Décrivez toutes les activités du site, leurs procédés, les produits utilisés et les surfaces concernées. L’assureur peut ainsi apprécier leurs interactions et préciser le périmètre accepté. Vérifiez que les activités retenues figurent dans les documents contractuels.
Comment déclarer une nouvelle ligne de production ?
Signalez le projet en amont de l’installation pour examiner la phase de montage et d’essais, puis la couverture en exploitation. Communiquez la valeur de la ligne, ses caractéristiques, les procédés associés et son incidence sur la capacité de production.
Les matières premières et les produits en cours de fabrication sont-ils assurés ?
Ils peuvent être couverts si le contrat les inclut dans les biens assurés et si le dommage résulte d’un événement garanti. Vérifiez les bases de valorisation, les plafonds, les biens confiés et le traitement des variations saisonnières de stocks.
Comment choisir la durée des pertes d’exploitation pour des machines sur mesure ?
Partez des délais confirmés par les fournisseurs : fabrication, livraison, installation et essais. Ajoutez la remise en état des locaux et le temps nécessaire pour retrouver l’activité attendue. Les solutions de production alternatives doivent également être prises en compte.
Quelle différence entre un incendie touchant une machine et un bris interne ?
Un dommage par incendie et une rupture mécanique interne ne relèvent pas nécessairement des mêmes garanties. L’origine du sinistre, les équipements assurés et les clauses du contrat déterminent la couverture applicable. Une garantie bris de machines peut compléter la protection du site, sans couvrir toute panne ni l’usure.
Comment assurer des équipements pendant leur installation et leurs essais ?
Vérifiez les contrats de l’entreprise et des intervenants avant le début des opérations. Une couverture tous risques montage essais peut être nécessaire selon le projet. Les périodes garanties, les essais couverts et le passage à l’exploitation doivent être coordonnés.
Peut-on faire étudier un site présentant des anomalies électriques ?
Une étude reste possible, sous réserve des critères de l’assureur. Les anomalies doivent être présentées avec les mesures correctives prévues et leur calendrier. L’assureur peut demander des travaux, proposer des conditions particulières ou refuser le risque ; l’acceptation ne doit pas être présumée.