
Assurance RC industrie agroalimentaire
L’assurance responsabilité civile de l’industrie agroalimentaire protège l’entreprise contre les conséquences financières des dommages causés aux tiers pendant son exploitation, à l’occasion de ses prestations ou par ses produits après leur livraison.
Fabricants et transformateurs de produits alimentaires, producteurs de boissons, cuisines centrales, traiteurs industriels ou conditionneurs : un défaut d’étiquetage, une contamination ou un produit non conforme peut provoquer des dommages corporels, matériels et immatériels importants.
Un contrat adapté doit notamment articuler RC exploitation, RC professionnelle et RC produits après livraison, puis prévoir, selon les besoins, des garanties de retrait-rappel et de contamination.
Assurcore accompagne les entreprises agroalimentaires dans l’analyse et la mise en place de leur assurance responsabilité civile générale.
Quelle assurance RC pour une entreprise agroalimentaire ?
Réponse rapide : la RC d’une entreprise agroalimentaire peut intervenir lorsque sa responsabilité est engagée pour un dommage causé pendant la fabrication, le stockage ou la livraison, ainsi que par un produit après sa mise en circulation. La couverture dépend toujours des activités déclarées, des garanties, des plafonds, des franchises et des exclusions du contrat.
La responsabilité de l’entreprise peut être recherchée :
- pendant l’exploitation du site : accident d’un visiteur ou dommage occasionné lors d’une intervention ;
- lors du stockage ou du conditionnement : détérioration d’un bien confié, erreur d’emballage ou d’étiquetage ;
- après la livraison : produit non conforme causant un dommage à un distributeur ou à un client industriel ;
- après la consommation : intoxication, réaction allergique ou blessure provoquée par un corps étranger ;
- lors d’une crise sanitaire : retrait de lots, rappel des consommateurs, nettoyage ou communication de crise.
Une RC générale standard n’intègre pas nécessairement tous ces besoins. Les clauses relatives à la RC produits, aux dommages immatériels, au retrait-rappel et à la contamination doivent être examinées séparément.
Quelles entreprises de l’industrie agroalimentaire peuvent être assurées ?
Fabrication et transformation de produits alimentaires
Produits laitiers, viandes et produits carnés, boulangerie et pâtisserie industrielles, biscuiterie, confiserie, chocolaterie, conserves, produits surgelés, huiles, condiments et sauces. Les compléments alimentaires et aliments pour animaux sont étudiés selon leur composition, leur destination et les critères d’acceptation de l’assureur.
Fabrication de boissons
Boissons sans alcool, jus, eaux aromatisées, brasseries, vins et spiritueux, torréfaction, thé et infusions.
Plats préparés et traiteurs industriels
Cuisines centrales, fabricants de plats préparés, livraison de repas, fabrication à façon et produits sous marque de distributeur.
Conditionnement, stockage et distribution
Conditionneurs, entreprises d’étiquetage, entrepôts frigorifiques, importateurs et distributeurs peuvent également nécessiter une couverture adaptée. Une activité principalement tournée vers l’achat-revente pourra aussi relever d’une assurance RC grossiste et commerce de gros.
Quels risques peuvent engager la responsabilité d’un fabricant alimentaire ?
Les principaux scénarios comprennent la contamination biologique ou chimique, l’allergène non déclaré, la présence d’un corps étranger, l’erreur de formulation ou de dosage, le défaut de conditionnement, la rupture de la chaîne du froid et la livraison d’un ingrédient défectueux incorporé dans la production d’un client.
Un seul événement peut entraîner une atteinte corporelle, la destruction des produits d’un tiers, l’arrêt d’une ligne de production et une campagne de rappel. Les plafonds et sous-limites doivent donc être appréciés au regard du scénario de sinistre maximal.
Que couvre l’assurance RC industrie agroalimentaire ?
La responsabilité civile exploitation
Elle garantit, dans les limites du contrat, les dommages causés aux tiers dans le fonctionnement courant de l’entreprise, avant livraison : accident d’un visiteur, dommage causé chez un client, atteinte à un bien confié ou incident lors d’un salon. La faute inexcusable de l’employeur doit être expressément prévue.
La responsabilité civile produits ou après livraison
Elle intervient lorsque la responsabilité de l’entreprise est engagée du fait d’un produit livré ou mis en circulation : dommage corporel d’un consommateur, détérioration du produit d’un client, dommage immatériel consécutif ou perte de production faisant suite à un dommage garanti.
Point important : la RC produits indemnise les conséquences dommageables subies par les tiers. Elle ne rembourse pas automatiquement le produit défectueux de l’assuré, son remplacement ou toutes les dépenses de rappel.
La responsabilité civile professionnelle
Elle peut être nécessaire lorsqu’une prestation intellectuelle est fournie : formulation, conseil technique, élaboration d’un cahier des charges, contrôle qualité ou recommandation adressée à un client.
Les dommages immatériels non consécutifs
Cette extension peut couvrir certains préjudices financiers sans dommage corporel ou matériel garanti préalable. Sa définition, ses exclusions et sa sous-limite varient fortement selon les contrats.
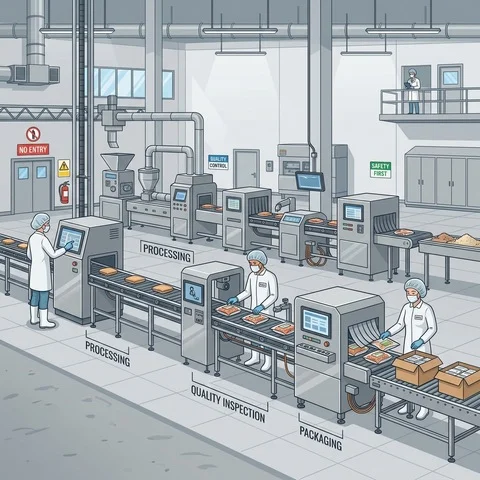
Retrait, rappel et contamination : quelles garanties prévoir ?
Selon la formule souscrite, une garantie spécifique peut prendre en charge tout ou partie des frais nécessaires pour identifier les lots, retirer les produits du marché, les transporter, les stocker, les détruire et informer les consommateurs. Elle doit être distinguée de la RC produits.
La contamination peut être biologique, chimique, physique ou allergène. Les contrats spécialisés peuvent aussi prévoir, sous conditions, une contamination malveillante ou une menace de contamination.
La valeur des produits de l’assuré, la perte de marge brute, le nettoyage du site, les analyses ou les frais de réhabilitation de l’image ne doivent pas être présumés couverts par la seule RC. Ils peuvent nécessiter des extensions dédiées.
Exemples de sinistres agroalimentaires
Allergène non déclaré : un fabricant omet un allergène sur l’étiquette. Un consommateur subit une réaction grave et plusieurs lots sont rappelés. La RC produits peut intervenir pour les dommages imputables au fabricant ; les dépenses de rappel relèvent de la garantie correspondante, si elle a été souscrite.
Ingrédient contaminé : une matière première est incorporée dans les produits d’un client, qui doit détruire sa production et interrompre sa ligne. Les garanties après livraison, incorporation et dommages immatériels sont alors déterminantes.
Défaut affectant une boisson : une anomalie rend un lot impropre à la commercialisation. La valeur du propre produit du fabricant et les frais de retrait ne sont couverts que si le contrat le prévoit expressément.
L’assurance RC est-elle obligatoire pour une entreprise agroalimentaire ?
L’assurance responsabilité civile n’est pas légalement obligatoire pour toutes les entreprises agroalimentaires. Elle peut toutefois être imposée par un client, un bailleur, un distributeur ou un appel d’offres.
Elle demeure essentielle lorsque les produits fabriqués ou commercialisés peuvent provoquer des dommages corporels, matériels ou financiers importants. L’attestation demandée doit correspondre aux activités réellement exercées, notamment la fabrication, le conditionnement, l’importation ou la vente sous marque propre.
Quelles extensions faut-il examiner en RC agroalimentaire ?
Au-delà des garanties principales, plusieurs extensions doivent être comparées en fonction des produits, des clients et des territoires de vente.
- retrait et rappel des produits ;
- contamination accidentelle ou malveillante ;
- biens confiés : matières premières, contenants ou emballages appartenant à un tiers ;
- frais de dépose et de repose d’un produit défectueux.
- mélange, incorporation ou transformation d’un ingrédient défectueux ;
- dommages immatériels non consécutifs ;
- atteintes accidentelles à l’environnement ;
- faute inexcusable de l’employeur.
- fabrication à façon et marques de distributeur ;
- intervention des sous-traitants, sans remplacer leur propre assurance ;
- exportations, notamment vers les États-Unis et le Canada ;
- frais de défense et modalités de leur imputation sur les plafonds.
Point de vigilance : chaque extension doit être examinée avec son plafond, sa franchise, son territoire, sa période de garantie et ses exclusions. Une garantie mentionnée au contrat peut être assortie d’une sous-limite très inférieure au plafond principal de responsabilité civile.
Fabricant, sous-traitant, importateur ou distributeur : qui est responsable ?
La responsabilité dépend du rôle réel de l’entreprise, de l’origine du défaut et des engagements contractuels. La fabrication à façon ou sous marque de distributeur n’exonère pas automatiquement le fabricant de ses propres obligations. L’importateur dans l’Union européenne peut être considéré comme producteur au titre de la responsabilité du fait des produits défectueux. Chaque intervenant doit donc disposer d’une assurance correspondant précisément à son activité.
Les produits exportés sont-ils couverts ?
Le territoire de la garantie et celui des réclamations sont définis par le contrat. Les ventes aux États-Unis et au Canada sont fréquemment exclues, limitées ou soumises à des conditions particulières. Le chiffre d’affaires, les produits vendus, les juridictions compétentes, les plafonds et les franchises doivent être déclarés à l’assureur.
Combien coûte une RC industrie agroalimentaire ?
Il n’existe pas de tarif standard. La prime dépend de la nature des produits, du chiffre d’affaires, des procédés de fabrication, des territoires de vente, des garanties demandées, de la sinistralité et des mesures de prévention. Les certifications IFS Food, BRCGS, ISO 22000 ou FSSC 22000 peuvent faciliter l’analyse du risque sans garantir, à elles seules, une réduction de prime.
Quels documents fournir ?
Les assureurs demandent généralement une présentation de l’entreprise, la description des activités et des produits, la répartition du chiffre d’affaires, les principaux contrats clients, les procédures de traçabilité et de rappel, les certifications, les questionnaires techniques et la sinistralité.
Questions fréquentes sur l’assurance RC agroalimentaire
Quelle différence entre RC exploitation et RC produits après livraison ?
La RC exploitation concerne les dommages causés dans le fonctionnement courant de l’entreprise, généralement avant livraison. La RC produits ou après livraison concerne les dommages imputables à un produit déjà livré ou mis en circulation. Les définitions exactes et le moment du transfert relèvent du contrat.
Une intoxication alimentaire est-elle couverte par la RC du fabricant ?
La RC produits peut couvrir les dommages corporels et leurs conséquences lorsque la responsabilité du fabricant est engagée. Son intervention dépend néanmoins des activités déclarées, des circonstances du sinistre, des exclusions et des plafonds souscrits.
Les ventes aux États-Unis et au Canada sont-elles garanties ?
Pas automatiquement. Ces territoires sont fréquemment exclus ou soumis à des conditions particulières. Le chiffre d’affaires et les produits concernés doivent être déclarés et acceptés par l’assureur.
Les frais de retrait et de rappel sont-ils automatiquement couverts ?
Non. Ils font souvent l’objet d’une garantie ou d’une extension spécifique, avec son propre plafond et sa propre franchise. Il faut également distinguer les frais exposés par des tiers de ceux supportés directement par l’entreprise assurée.
Le produit défectueux lui-même est-il remboursé par la RC produits ?
En principe, la RC produits indemnise les dommages causés aux tiers et non le coût du produit défectueux de l’assuré. Certaines extensions peuvent couvrir des frais ou pertes propres, mais elles doivent être expressément prévues.
Nos solutions en responsabilité civile des entreprises
- Assurance responsabilité civile générale
- Assurance RC grossiste et commerce de gros
- Assurance responsabilité civile des dirigeants
Pour étudier votre activité, vos contrats commerciaux et vos territoires de vente, demandez une étude personnalisée à Assurcore ou contactez-nous au 01 78 770 770.